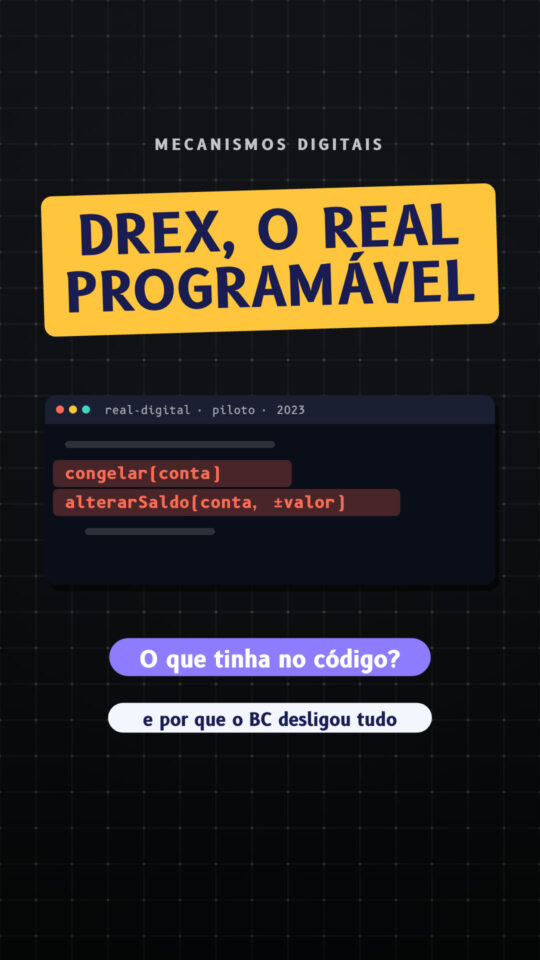
O Banco Central passou anos construindo um real digital. Testou com os maiores bancos do país, e aí, em 2025, desligou tudo. Por quê? E o que tinha no código que assustou tanta gente? Fica até o final, porque o projeto não morreu.
O que é
Primeiro, o que é o Drex. A ideia é um real em forma de código, numa rede onde dinheiro, imóveis, carros e títulos viram tokens. Aí, na venda de um carro, o dinheiro e o documento trocam de dono no mesmo instante, e ninguém leva calote.
Programável
Parece ótimo, mas tem um detalhe. Esse dinheiro pode ser programado. Alguém escreve regras dentro dele, tipo onde pode ser gasto, até quando e em quais condições. Na China, num teste do yuan digital, o governo distribuiu dinheiro que perdia a validade em poucos dias se não fosse gasto.
O código
Em 2023, o Banco Central publicou o código do piloto. Um desenvolvedor analisou e encontrou funções pra congelar contas, aumentar ou reduzir saldos e mover moedas entre carteiras. A resposta foi que isso serve pra cumprir a lei, como os bloqueios judiciais, que já existem hoje. A diferença é que, num dinheiro programado, esse botão fica muito mais perto.
Por que parou
Só que o projeto travou na privacidade. Numa rede compartilhada, garantir o sigilo bancário de milhões de pessoas não funcionou, e o custo ficou alto. Em novembro de 2025, o Banco Central desligou a plataforma de testes.
E agora
Mas o Drex não morreu. O BC diz que vai seguir, agora sem blockchain, começando pelas garantias de crédito. A expectativa é retomar os testes em 2027. E o Banco Central garante que não vai ser obrigatório, e que o dinheiro em papel continua.
Crédito mais barato e negócios sem calote podem ser ótimos. Mas dinheiro programável precisa de regras claras. Quem pode congelar? Quem fiscaliza? E o que acontece com a sua privacidade? Essas respostas têm que vir antes, não depois. Manda pra quem nunca ouviu falar do Drex, e me segue pro próximo mecanismo.